
国内の暗号資産クレジットカードは、通常のカードショッピングでポイントや暗号資産還元を受け取る設計です。一方、Tria・KAST・RedotPayのような海外クリプトカードは、暗号資産やステーブルコイン残高をカード決済に使う方向のサービスです。後者は決済時の変換、手数料、税金記録が増えます。
カード種別ごとの確認フロー
「仮想通貨カード」という名前だけで選ぶと、後払いカード、暗号資産還元カード、ステーブルコインチャージ型を混同しやすくなります。公式ページで見るべき画面は、カード種別によって変わります。
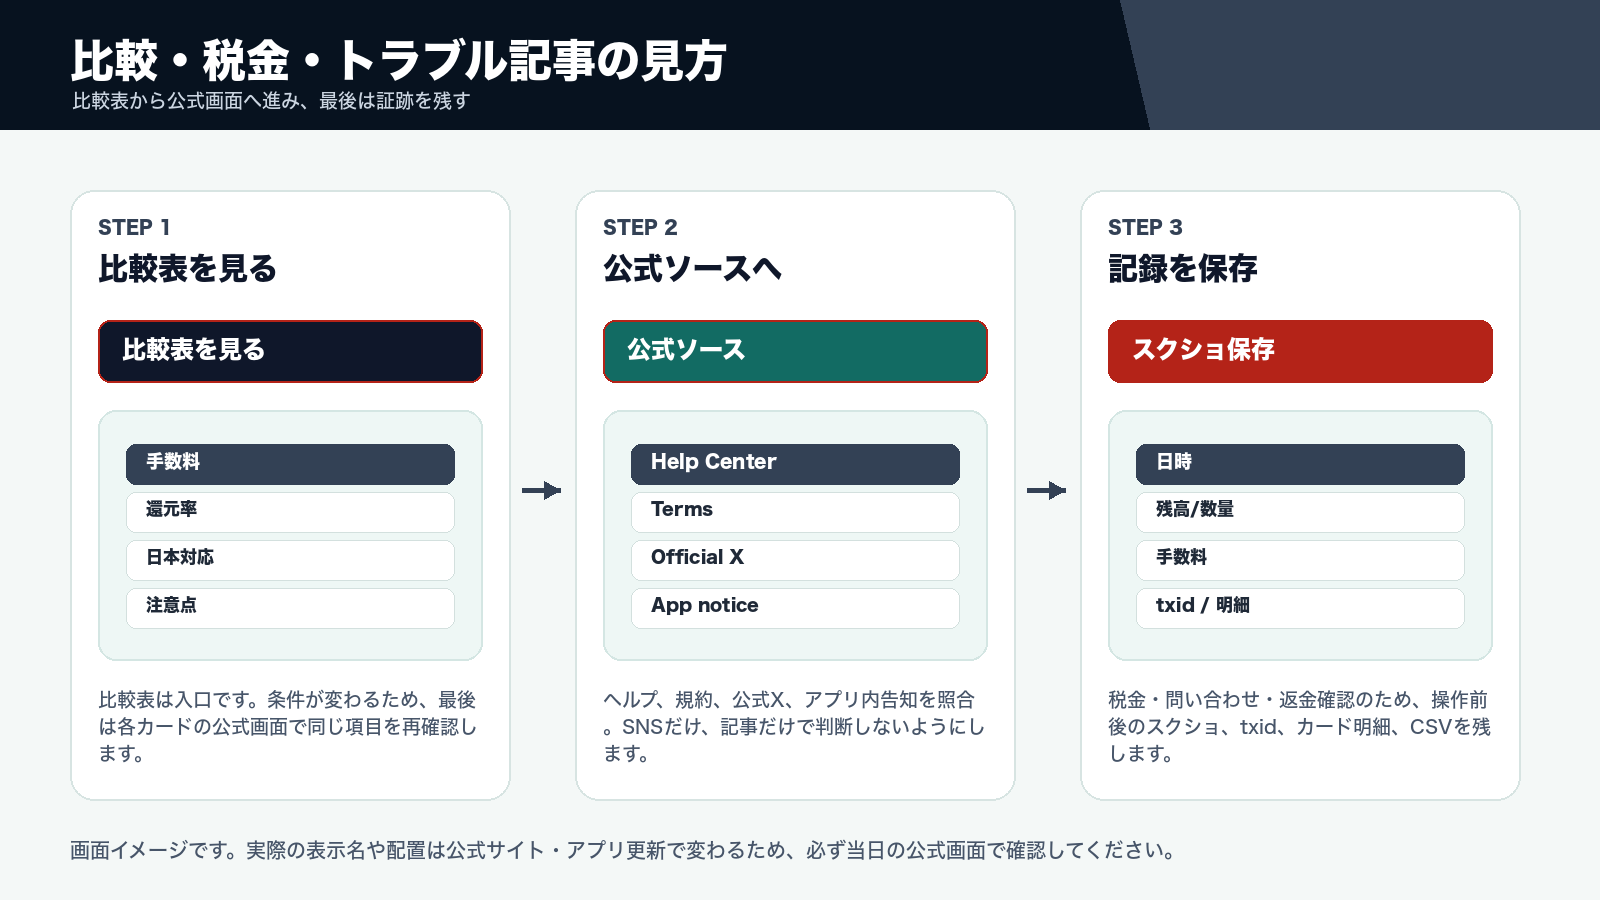
確認から申込判断までを一気に進める
カード名ではなく、支払い原資と還元の受け取り方で分類すると、選ぶべきカードが見えやすくなります。
手数料、対応国、カード発行状態、還元条件は公式サイト・アプリ側の表示を優先します。
初回は少額決済、少額入金、少額ATMなど、失敗しても復旧しやすい金額から試すのが安全です。
申込条件、利用明細、暗号資産の数量、円換算額、問い合わせ番号を月別に残します。
まず3つに分ける
| 種類 | 支払い原資 | 主な例 | 確認ポイント |
|---|---|---|---|
| 通常のクレジットカード | 後払い。銀行口座から引き落とし | 一般的なVisa/Mastercard/JCBカード | 年会費、ポイント、審査、利用枠 |
| 暗号資産還元クレジットカード | 後払い。カード利用で暗号資産還元 | bitFlyerクレカ、SBI VISA、EPOS CRYPTO for bitbank | 還元銘柄、付与時期、取引所口座、税金記録 |
| 海外クリプトカード | 暗号資産・ステーブルコイン残高を使う | Tria、KAST、RedotPay | KYC、入金ネットワーク、FX、ATM、決済時の変換 |
費用は「年会費」と「決済時コスト」を分ける
国内クレジットカードは年会費と還元率の比較が中心です。海外クリプトカードでは、カード発行費、入金ネットワーク、暗号資産変換、非USD決済FX、ATM手数料、少額決済手数料が効いてきます。同じ1万円利用でも、カード種別によって実コストはかなり変わります。
| 利用シーン | 国内還元カード | 海外クリプトカード | 判断 |
|---|---|---|---|
| 月5万円の普段使い | 0.5%なら250円相当、1.0%なら500円相当の還元目安。 | 非USD決済FX、少額決済手数料、入金コストが効く場合あり。 | BTCを貯めるだけなら国内カードが分かりやすい。 |
| USDT/USDCを使いたい | 通常は暗号資産残高を直接使う用途ではない。 | Wallet残高、チャージ、カード決済、FX、手数料を確認。 | 暗号資産を決済に近づけたい人は海外カードを比較。 |
| ATMで現金化 | 通常のクレジットカードはキャッシング扱いになりやすい。 | 物理カード、PIN、ATM手数料、FX、出金上限を確認。 | コストと税金記録が重くなりやすいので少額テスト前提。 |
還元は「何で返ってくるか」を見る
税金の手間が大きく違う
国内カードでBTC還元を受け取るだけなら、受取数量と円換算額を残すのが中心です。海外クリプトカードで暗号資産を決済に使う場合、入金、変換、決済、キャッシュバック、出金の各タイミングで記録が増えます。国税庁は暗号資産を使用することにより利益が生じた場合の課税関係について情報を確認するよう案内しています。
お金の流れで見る違いと、同じ1万円で残る記録
名前が似ていても、「いつ・何で支払うか」と「還元が何で返ってくるか」がカード種別ごとに違います。図は上の3分類を、お金の流れの順に並べたものです。
1万円の買い物をした時に残る記録の例
国内の暗号資産還元クレジットカードでは、還元額はカード利用額から計算できます。たとえばbitFlyer クレカのスタンダードは通常0.5%で、ポイントは1ポイント1円相当のビットコインとして月末までにbitFlyerアカウントへ付与されると案内されています。1万円の利用なら10,000円×0.5%=50円相当のBTCです。SBI VISAクリプトカードのスタンダードも利用金額合計200円(税込)につき1ポイント(1円相当)なので、10,000÷200=50ポイント=50円相当の暗号資産になります(いずれも2026年10月19日に公式ページで確認)。残す記録は、カード明細と、暗号資産の受取日・数量・円換算額が中心です。
海外クリプトカードで同じ1万円をステーブルコイン残高から支払う場合は、入金のトランザクションID、カード残高への変換、決済、通貨が違う場合の為替、キャッシュバックがあればその付与と、記録の項目が1回の買い物ごとに増えます。
後払いでも暗号資産を売るカードがある
国内カードでも、支払いに暗号資産を使う設計のものがあります。ビットバンクの発表(2026年4月27日)によると、EPOS CRYPTOカード for bitbankは毎月の引落し先を金融機関かbitbankから選べ、bitbankを選ぶとBTCのみが対象で、販売所レートでBTCを売却した代金がカード代金に充てられます。この場合は国内の後払いカードでも、引落しのたびに売却の記録(売却日、数量、売却額、取得価額)が必要になります。
考え方の例として、引落し額が30,000円で、そのために売却したBTCを20,000円で取得していた場合、差額の10,000円が所得の計算対象になる可能性があります。数字は仮の値で、個別の判断は税理士または所轄の税務署へ確認してください。
申込前に確認したいこと
- 支払いの原資:銀行口座からの後払いか、先に入金した残高から差し引くか。
- 審査と発行までの期間:bitFlyer クレカとSBI VISAクリプトカードは、いずれもアプラスの審査があり、申込から発行まで2週間程度かかる場合があると案内されています。
- 還元の受取先:bitFlyerアカウント、SBI VCトレードのVCTRADEサービス口座、bitbank口座など、還元を受け取る口座を先に用意できるか。
- 年会費と無料条件:無料条件が「利用額」で数えるのか「請求額」で数えるのかもカードごとに違います。詳しくはBTC還元カードの比較で整理しています。
向いているカードの選び方
- BTCを貯めたいだけなら、国内の暗号資産還元クレジットカードを優先。
- USDT/USDCを日常決済に使いたいなら、海外クリプトカードを比較。
- Apple Payや実店舗利用を重視するなら、発行済みカードがWalletに追加できるか実機で確認。
- ATM現金化を重視するなら、物理カード、PIN、ATM手数料を先に確認。
- 税金記録を増やしたくないなら、決済時に暗号資産を使うカードは慎重に試す。
公式ソース、実測ログ、読者投稿の確認
申込前は、公式アプリや公式ヘルプで条件を確認し、少額テストと保存記録で本文の判断を補強します。
よくある質問
仮想通貨カードはクレジットカードですか?
サービスによります。国内の暗号資産還元カードはクレジットカード型が多い一方、海外クリプトカードは暗号資産やステーブルコイン残高を使うプリペイド/デビットに近い設計が多いです。
初心者はどちらを選ぶべきですか?
BTCや暗号資産を少しずつ貯めたいだけなら国内カードが分かりやすいです。暗号資産残高を決済に使いたい、USDT/USDCを扱い慣れている人は海外クリプトカードも候補になります。
税金の手間が少ないのはどちらですか?
一般に、暗号資産を決済時に変換して使う海外クリプトカードの方が記録項目は増えやすいです。国内還元カードでも、受け取った暗号資産の数量、円換算額、売却履歴は残します。